仓储业务完成全现金出售
2026年7月27日,霍尼韦尔科技宣布完成向American Industrial Partners出售仓储与工作流解决方案业务,交易采用全现金方式。该业务以Intelligrated和Transnorm品牌开展商业运营。PG关注这一完成公告所明确的所有权转换,以及仓储客户后续服务与项目执行的衔接。
公司表示,出售将帮助其进一步聚焦楼宇、工业及流程终端市场。公告同时回顾航空业务和先进材料业务的分拆,并提及其他组合调整。每项交易涉及的业务范围与客户需求不同,不宜把出售某类业务解释为整个仓储自动化市场缺乏发展空间。
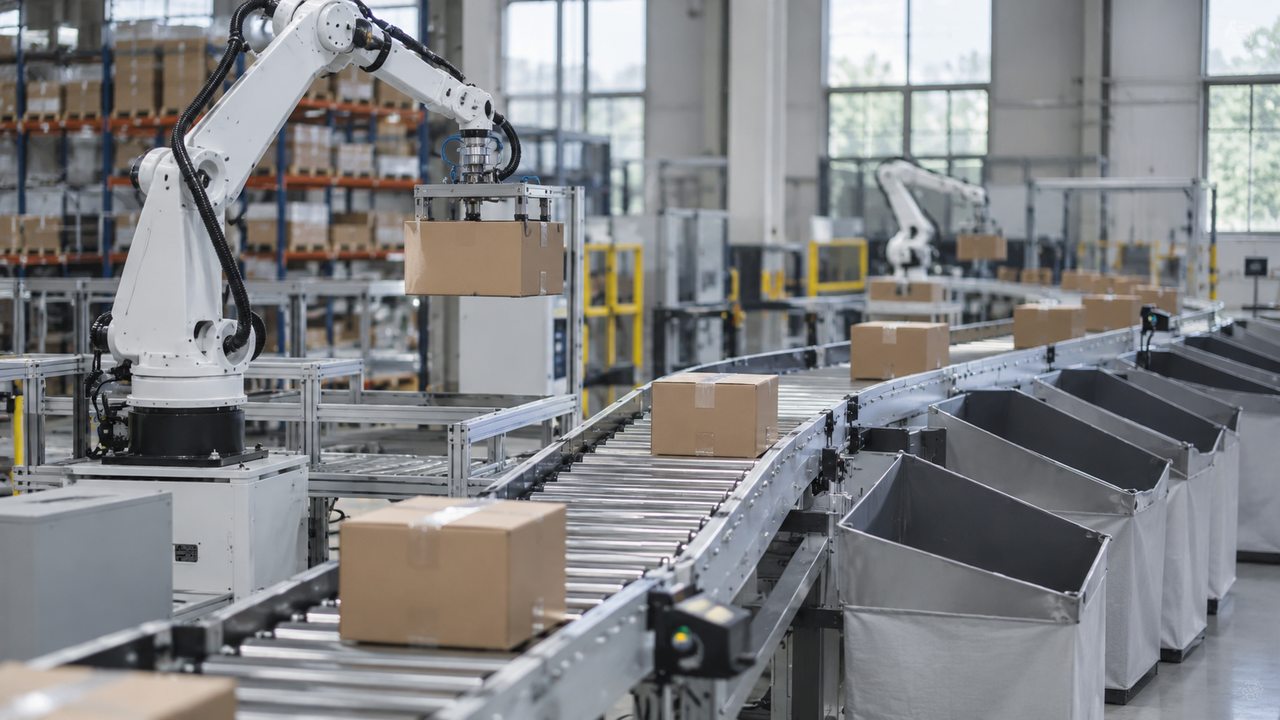
专注方向需要转化为能力
企业缩小业务边界之后,可以把管理、研发及资本配置集中到更明确的领域,但集中并不自动带来执行改善。对于存续的自动化业务,产品协作、工程方法及服务覆盖是否得到加强,仍是衡量组合调整作用时需要持续观察的内容。
仓储与楼宇、流程等市场虽然都使用控制、传感和软件技术,业务模式与项目节奏却存在差异。出售能够重新确定组织边界,而不同技术和团队的能力价值,仍应结合客户现场、交付要求及长期支持来评价,不能仅根据集团是否持有作简单判断。
在手项目交接关系现场运行
仓储系统通常由输送、分拣、控制及上层软件组成,项目实施会经过设计、安装、调试和运行优化等环节。所有权变化期间,客户需要清楚各阶段的责任窗口,以及工程变更、验收和现场问题由哪个团队协调,避免沟通链条出现断点。
对已投运系统而言,备件、维护和软件支持更加直接。客户可以结合自己的合同和官方服务通知,核对工单入口、授权条件和现场响应安排。完成出售这一事实,并不足以推断所有系统会更换名称、全部合同需要重签,或现有设备的支持条件已经统一改变。
历史经营数据需要重新对齐
仓储业务移出集团后,集团总收入、订单及业务比例都会受到范围变化影响。比较交易前后表现,应先确认相关数据是否包含出售业务,再讨论终端需求和经营效率。对于周期较长的项目,在手订单与当期交付之间也可能存在时间差异。
现金交易的财务影响同样需要依据正式披露判断。出售所得、交易费用和会计收益是不同概念,不能简单视为同一笔可自由支配的经营利润。若完成公告没有提供细节,分析中应保留信息边界,而不自行补足交易价格或收益规模。
内部系统和人员交接还需要明确资料归属、历史项目记录以及后续查询路径。对依赖多年运行经验的自动化系统而言,这些知识往往与设备同样重要;如果能够在交接期间保持完整记录,新组织就更容易持续理解客户现场和既有工程选择。
项目业主还可保留设备版本、接口说明和关键维护记录,方便新的服务联系人快速了解现场历史,减少因人员和组织变化造成的重复排查。
从交易节点观察长期服务
后续值得关注的,一方面是仓储业务在新的所有权结构下如何维持产品和服务,另一方面是霍尼韦尔科技如何落实更聚焦的自动化投入。两个方向可以分别观察,不需要预先假设其中一方的变化必然以另一方业务能力下降为代价。
PG认为,出售完成给企业组合带来清楚的新边界,客户价值则仍要通过交付与运行支持实现。把交易事实、服务责任和经营口径分别说明,有助于读者理解这项变化,也让后续评价能够落在可验证的产品、项目和现场服务上。